 맥덕의 한입 정리
한눈에 보기
✔ 대상: 암·희귀·중증난치질환·중증치매·결핵 등 확진자
✔ 혜택: 외래 30~60%·입원 20% → 0~10%
✔ 기한: 확진 30일 안 신청 → 확진일부터 적용
✔ 신청: 병원에서 받은 신청서 → 병원 대행 또는 공단 지사
✔ 주의: 비급여·2~3인실·식대는 그대로
이때 꼭 챙겨야 하는 게 산정특례 등록이고, 언제 신청하느냐에 따라 적용 시작일이 달라져요.
1. 산정특례, 어떤 제도인가
산정특례는 치료비 부담이 크고 오래 치료해야 하는 중증질환의 건강보험 본인부담률을 낮춰 주는 제도예요.
보통은 외래 30~60%, 입원 20%를 내요. 산정특례에 등록하면 외래·입원 구분 없이 0~10%만 내면 돼요.
- 대상: 공단 기준에 맞게 확진을 받은 건강보험 가입자와 피부양자
- 부모님이 자녀 건보 피부양자여도 똑같이 등록할 수 있어요.
- 등록하면 모든 병원·의원·약국에서 대상자로 조회돼요.
2. 질환별 본인부담률·적용 기간
질환마다 내는 비율과 적용 기간이 달라요. 암은 5%를 5년 동안 내요.
| 구분 | 본인부담률 | 적용 기간 |
|---|---|---|
| 암 | 5% | 5년 |
| 희귀질환·중증난치질환 | 10% | 5년 |
| 중증치매 | 10% | 5년(일부 상병 연간 60일) |
| 중증화상 | 5% | 1년 |
| 뇌혈관·심장질환·중증외상 | 5% | 수술·입원 시 최대 30일 |
| 결핵 | 0% | 치료 기간 |
| 잠복결핵 | 0% | 1년 |
뇌혈관·심장질환·중증외상은 따로 등록하지 않아요. 고시에서 정한 수술이나 입원 상황이 생기면 병원에서 바로 적용돼요.
복잡선천성 심기형이거나 심장이식을 받은 경우는 최대 60일까지 적용돼요.
3. 확진 30일, 왜 중요한가
산정특례는 신청한 날짜에 따라 적용 시작일이 달라져요. 확진일부터 30일 안에 신청하면 확진일까지 거슬러 적용돼요.
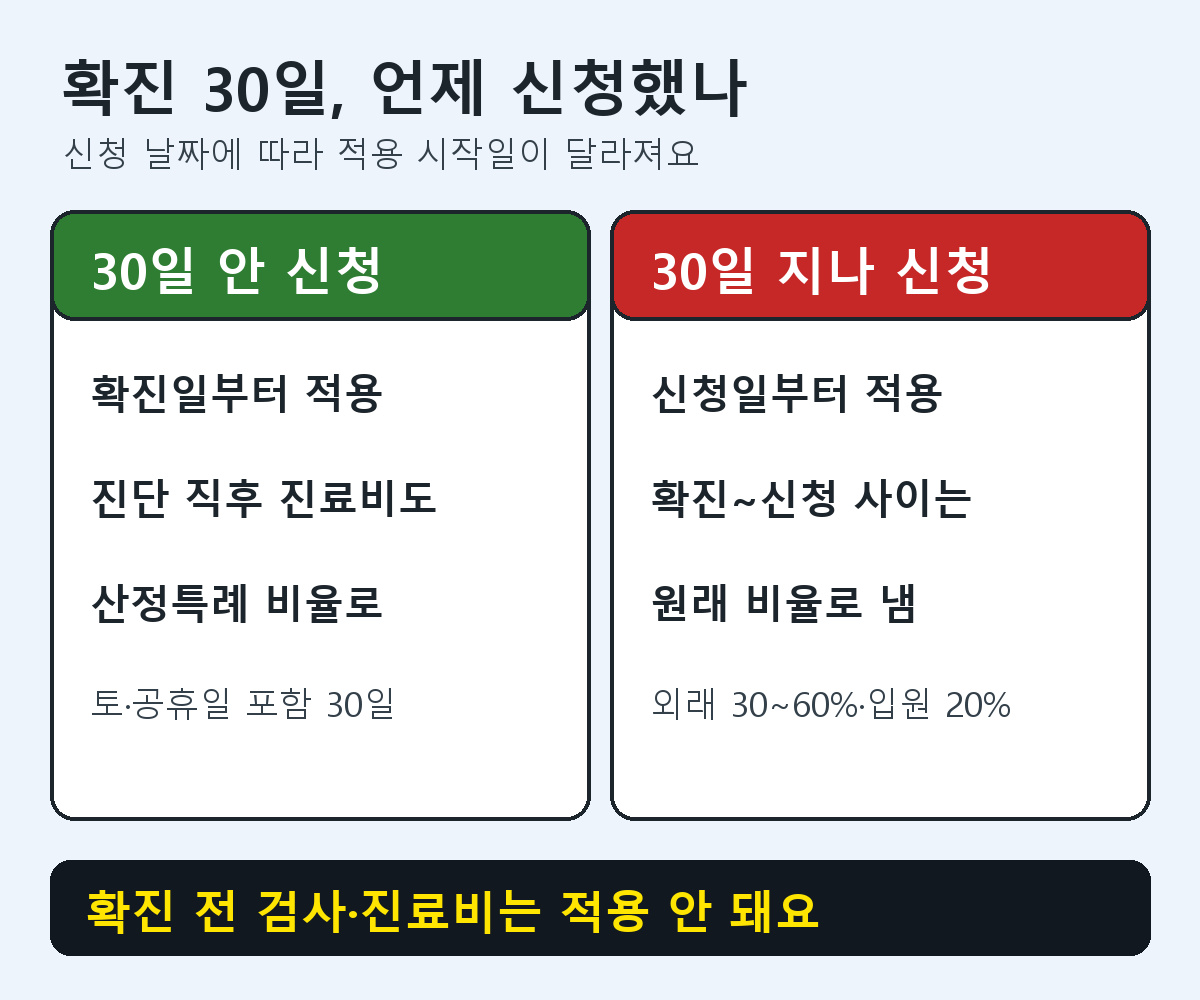
- 30일 안 신청: 확진일부터 적용
- 30일 지나 신청: 신청서가 공단에 들어간 날부터 적용
- 30일에는 토요일·공휴일도 들어가요.
- 확진 전에 받은 검사·진료비는 산정특례가 적용되지 않아요.
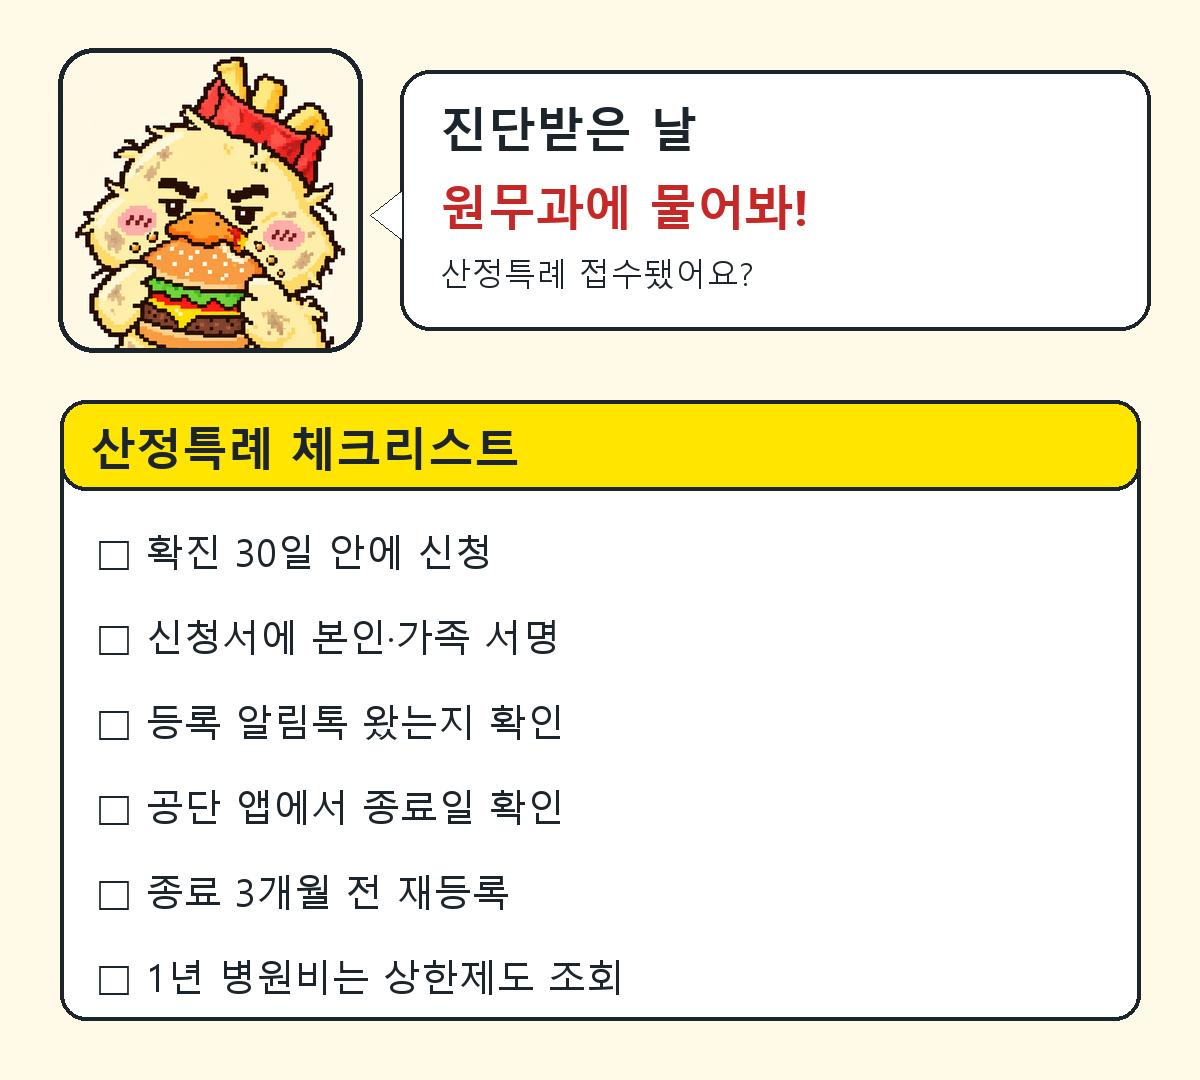
대부분 병원이 대신 접수해 주지만, 퇴원이나 전원으로 정신없을 때 빠지기 쉬워요. 진단받은 날 원무과에 접수됐는지 꼭 물어보세요.
4. 한 장 요약
바쁘면 이 그림 한 장만 기억해도 돼요.
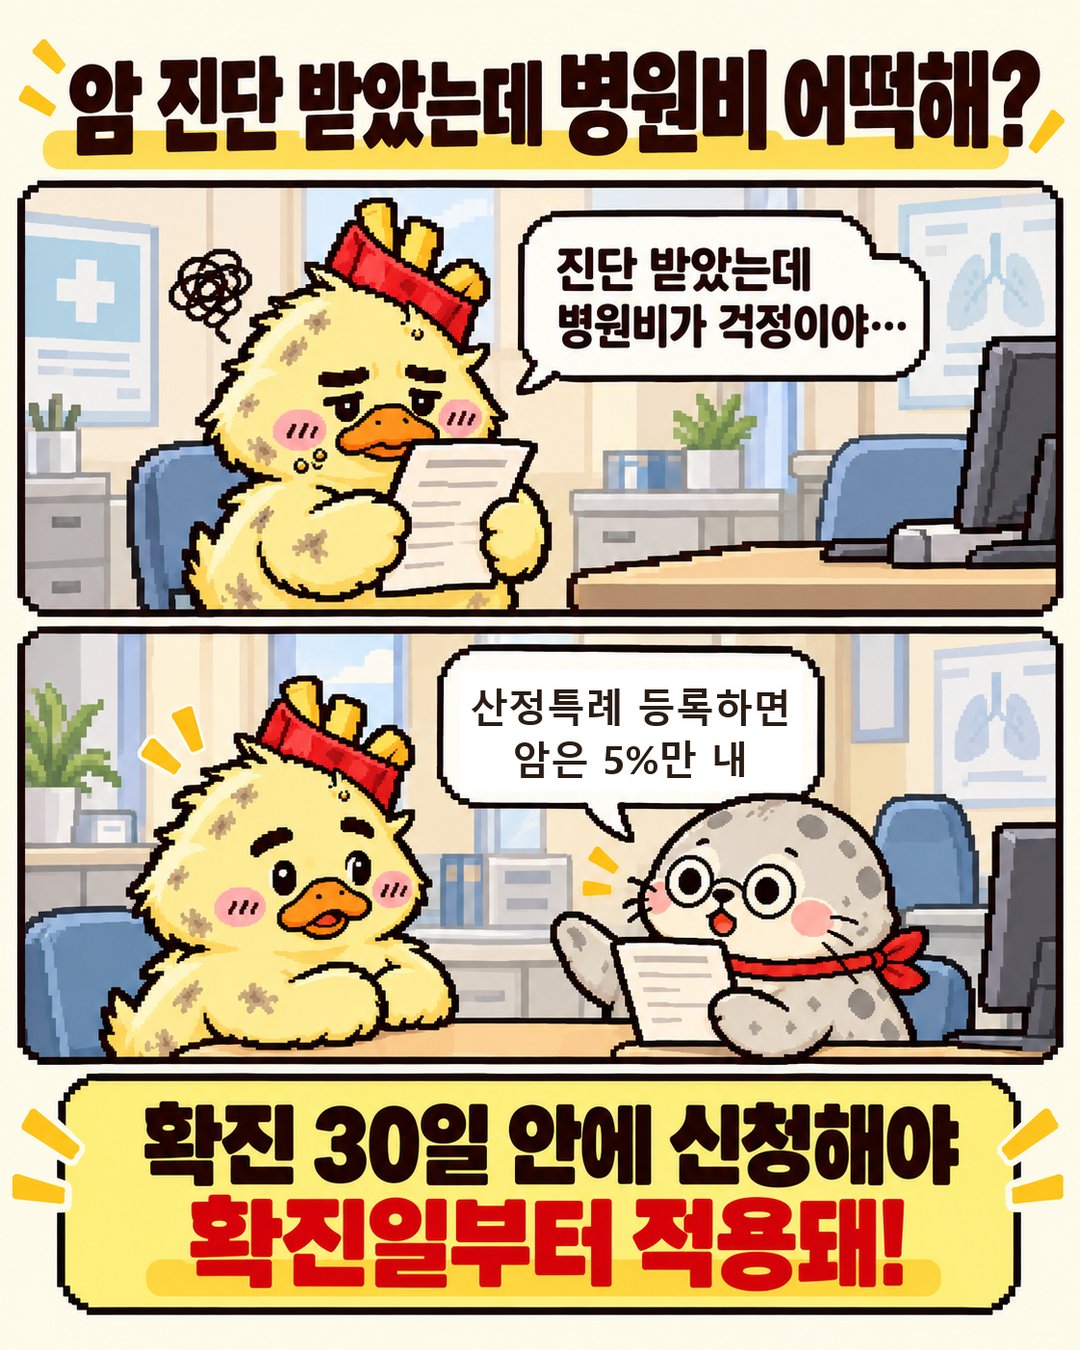
산정특례에 등록하면 암은 본인부담률이 5%로 줄어요. 확진 30일 안에 신청해야 확진일부터 적용돼요.
5. 신청 방법, 순서대로
본인이 공단 홈페이지에서 따로 할 건 거의 없어요. 병원에서 받은 신청서에 서명하는 게 핵심이에요.
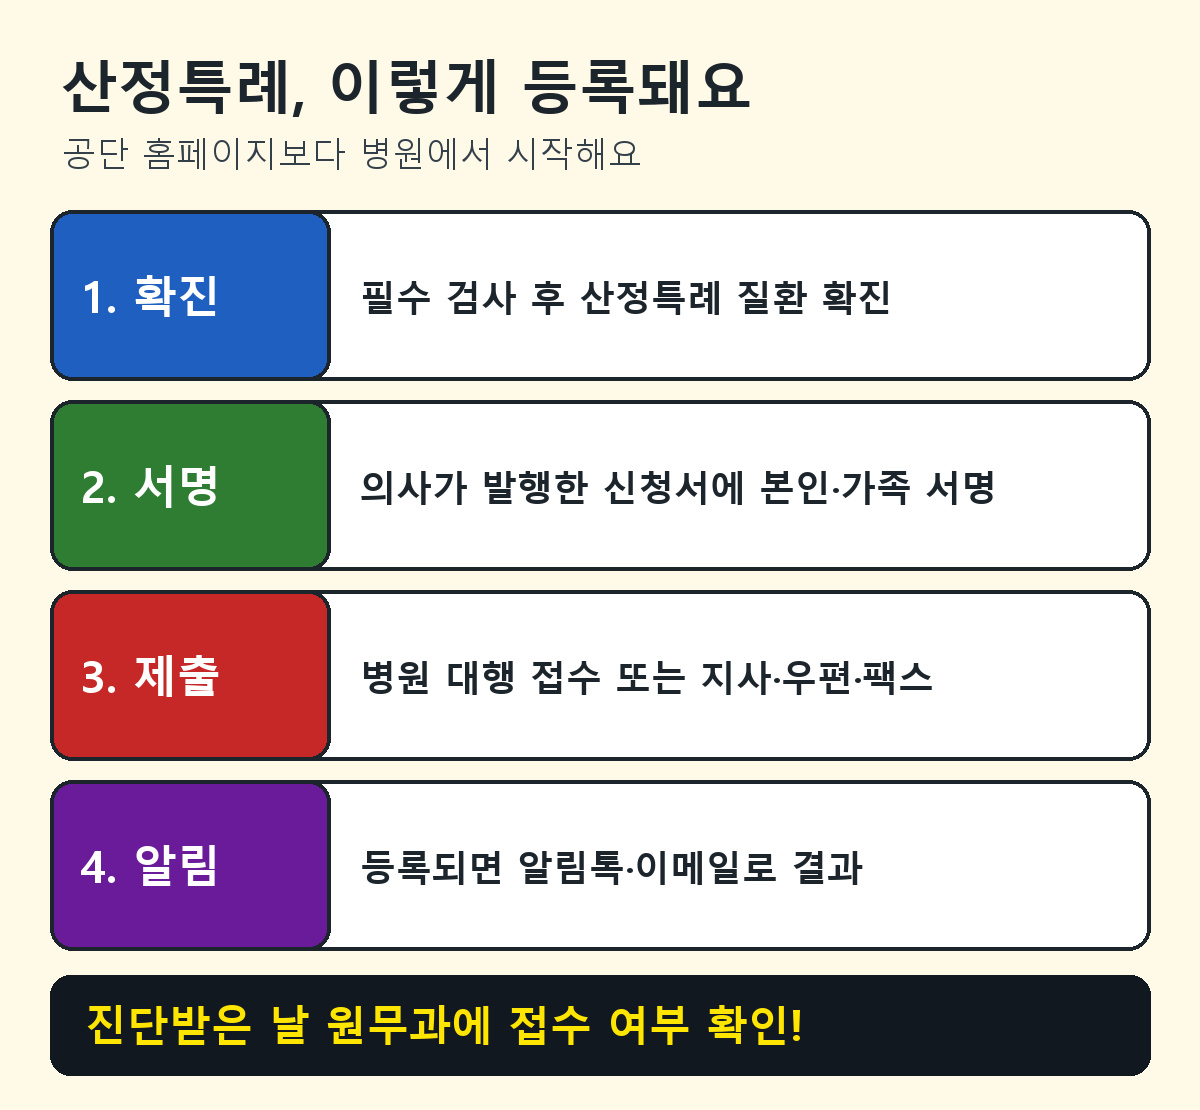
- 병원에서 공단 등록 기준에 맞는 필수 검사를 받고 산정특례 질환으로 확진을 받아요.
- 의사가 발행한 산정특례 등록 신청서에 본인이나 가족이 서명해요.
- 병원이 공단에 대신 접수하거나, 본인이 공단 지사 방문·우편·팩스로 내요.
- 등록이 끝나면 신청서에 적은 휴대전화로 알림톡이나 이메일이 와요.
병원은 신청서 작성·제출 비용을 환자에게 따로 받을 수 없어요.
6. 적용되는 진료, 안 되는 진료
산정특례가 모든 병원비를 깎아 주는 건 아니에요. 등록한 질환과 그 합병증 진료에만 적용돼요.
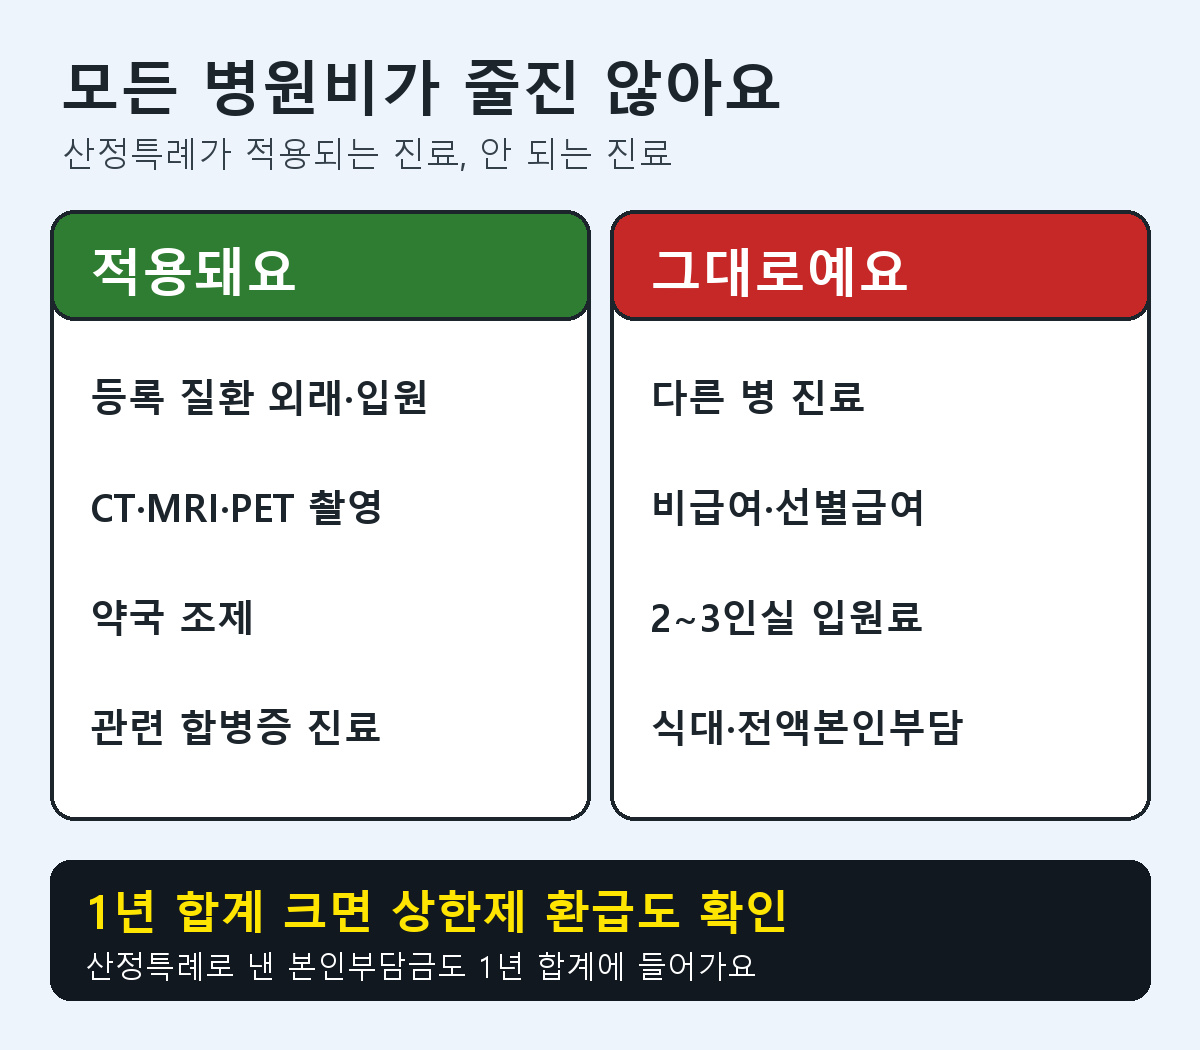
- 적용: 등록 질환의 외래·입원, CT·MRI·PET, 약국 조제
- 적용: 등록 질환과 의학적 인과관계가 분명한 합병증
- 제외: 다른 병이나 예전부터 있던 병으로 받은 진료
- 제외: 비급여, 전액본인부담, 선별급여, 2~3인실 입원료, 식대
그래도 병원비가 크게 나왔다면 1년 본인부담금 합계를 따로 보세요. 상한액을 넘으면 본인부담상한제로 넘은 돈을 돌려받을 수 있어요.
7. 등록 조회와 재등록(연장)
내가 등록됐는지, 언제 끝나는지는 공단에서 바로 볼 수 있어요.
- 홈페이지: 민원서비스 → 서비스찾기 → 산정특례 등록내역 조회
- 앱: 건강보험25시 → 메뉴 → 의료비지원 → 산정특례 등록내역 조회
- 전화: 고객센터 1577-1000
5년이 끝날 때 병이 남아 계속 치료 중이면 재등록할 수 있어요. 특례 종료 3개월 전부터 종료일까지 신청해요.
- 암: 남은 암·전이암·재발이 있고 수술·방사선·항암제 치료를 계속하는 경우
- 희귀·중증난치질환: 병이 남아 있고 재등록 기준을 채운 경우
- 2026년 9월 15일부터 희귀·중증난치질환 95개는 검사 없이 임상 진단(필요하면 치료 이력)만으로 재등록돼요.
8. 함께 보면 좋은 글
1년 병원비가 상한액을 넘었다면 공단 환급부터 조회하세요.
부모님이 혼자 지내기 힘들어지셨다면 장기요양등급 신청도 같이 보세요.
부모님 병원비를 냈다면 연말정산 의료비 공제도 챙기세요.
입원이 길어지면 간병비를 줄이는 병동부터 알아보세요.
헷갈리면 공단 고객센터에 등록 여부부터 물어보세요.
자주 묻는 질문
Q. 산정특례는 자동으로 되나요?
암·희귀질환 등은 신청서를 내야 등록돼요. 뇌혈관·심장질환·중증외상만 등록 없이 수술·입원 때 자동 적용돼요.
Q. 30일이 지나서 신청하면 못 받나요?
받을 수 있어요. 다만 확진일이 아니라 신청일부터 적용돼서 그 사이 진료비는 원래 비율로 내요.
Q. 비급여 검사비도 5%만 내나요?
아니요. 비급여, 전액본인부담, 선별급여, 2~3인실 입원료, 식대는 산정특례가 적용되지 않아요.
Q. 5년이 끝나면 어떻게 하나요?
병이 남아 계속 치료 중이면 종료 3개월 전부터 종료일까지 재등록을 신청할 수 있어요.
Q. 등록됐는지 어디서 확인하나요?
공단 홈페이지나 건강보험25시 앱의 산정특례 등록내역 조회에서 볼 수 있어요. 고객센터 1577-1000도 돼요.
맥덕의 한마디: 진단받은 날 정신없는 거 알아. 그래도 원무과에 산정특례 접수됐는지 한 번만 물어봐. 30일 넘기면 그 사이 병원비는 원래대로 내.
사진: Shixart1985 / CC BY 2.0
답글 남기기