 맥덕의 한입 정리
한눈에 보기
✔ 선정기준액: 혼자 월 247만원 · 부부 월 395만2천원
✔ 월급(근로소득): 116만원 빼고 남은 돈의 70%만
✔ 월급 200만원이면: 58만8천원만 소득으로
✔ 장사·임대·국민연금: 공제 없이 그대로 더함
✔ 노인일자리·일용직: 근로소득 계산에서 빠짐
그런데 같은 200만원이라도 어디서 번 돈이냐에 따라 계산이 완전히 달라져요.
일하면 정말 탈락일까?
어제는 국민연금 때문에 기초연금이 깎인 사람이 지난해 84만명이었다는 자료가 나왔어요. 오늘 낮엔 집·예금 같은 재산기준을 따져봤고요.
남은 하나가 지금 일해서 버는 돈이에요. 자동완성에 "기초연금 수급자격 계산"이 따로 뜨는 것도 이 부분이 헷갈려서예요.
월급은 번 돈 전부를 소득으로 보지 않아요. 월 200만원 받는 분도 소득으로는 58만8천원만 잡혀요.
혼자 사는 분 기준선이 월 247만원이니, 다른 소득이나 재산이 크지 않으면 넉넉히 들어와요.
월급은 두 번 빼고 봐요
기초연금은 소득인정액으로 대상인지 가려요. 소득인정액은 소득평가액에 재산을 소득으로 바꾼 금액을 더한 값이에요.
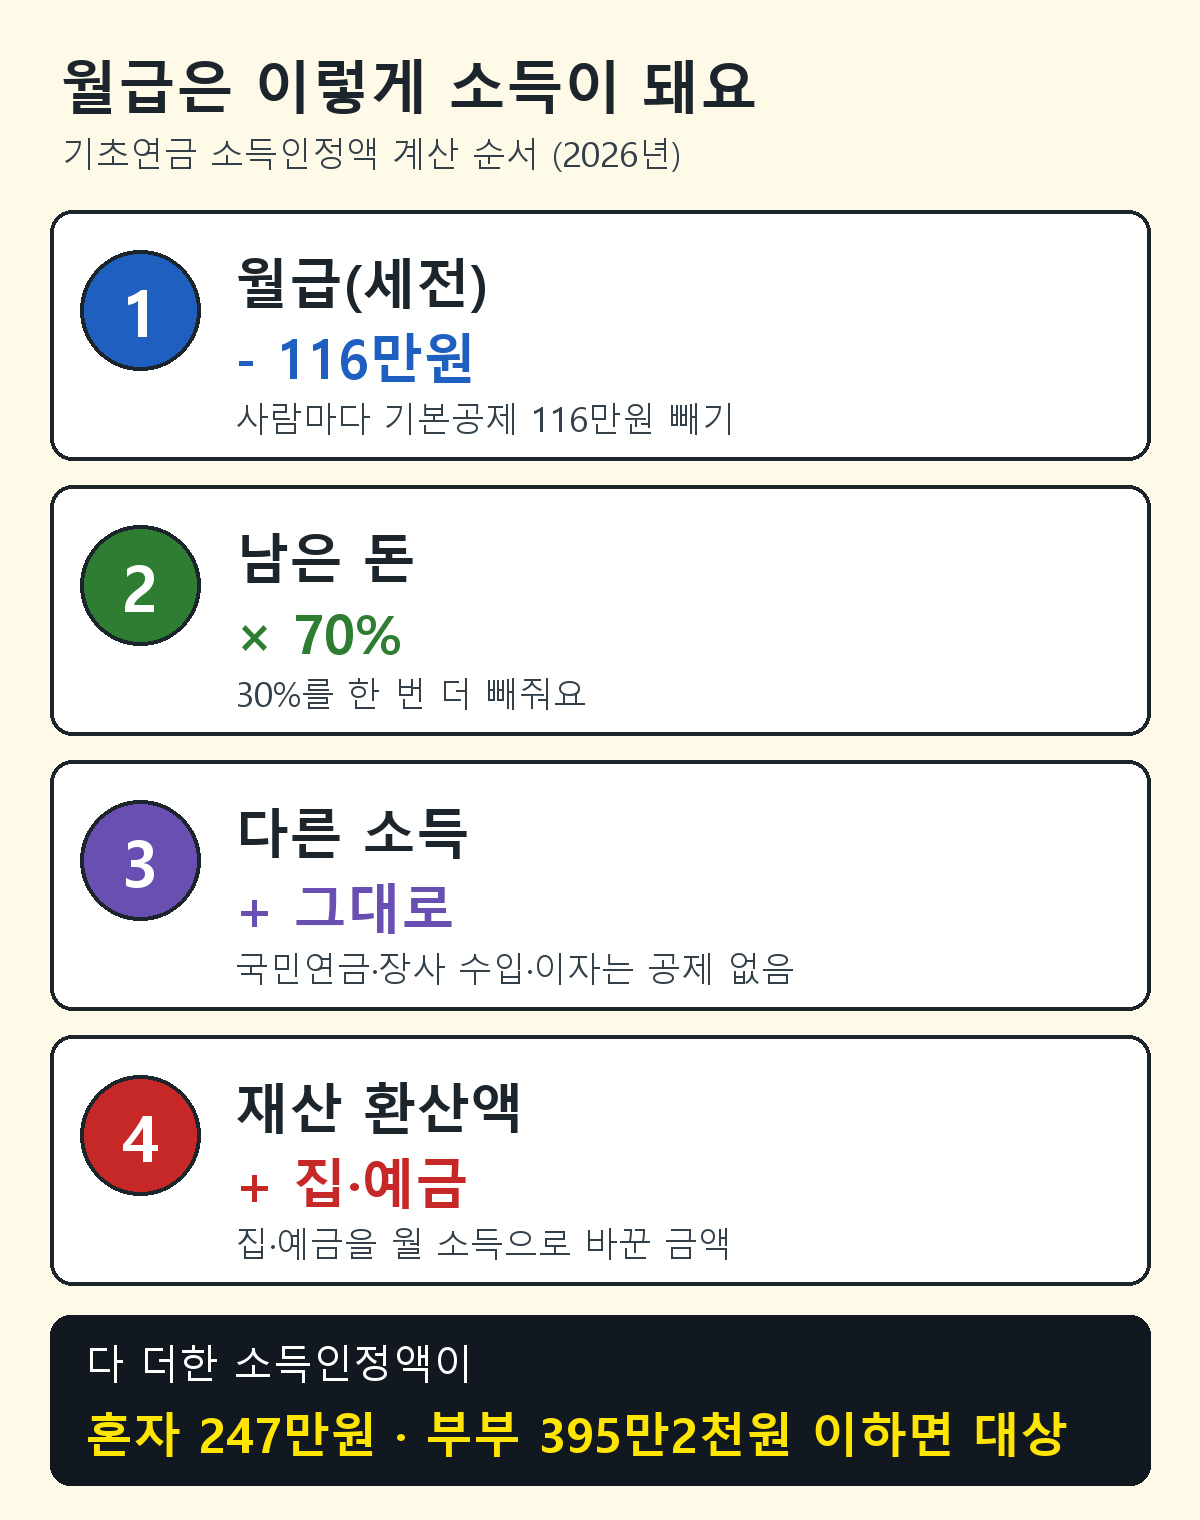
- 월급에서 기본공제 116만원 빼기
- 남은 돈에서 30% 더 빼기(70%만 반영)
- 국민연금·장사 수입·이자 같은 다른 소득은 그대로 더하기
- 집·예금을 바꾼 재산 환산액 더하기
보건복지부가 든 예시도 같아요. 혼자 살면서 월급 200만원에 국민연금 30만원을 받으면 0.7 × 84만원 + 30만원 = 88만8천원이에요.
월급 얼마까지 괜찮을까
다른 소득과 재산이 하나도 없다고 놓고 월급만 바꿔 봤어요.
| 월급 | 소득으로 잡히는 돈 | 혼자 사는 경우 |
|---|---|---|
| 150만원 | 23만8천원 | 기준 안 |
| 200만원 | 58만8천원 | 기준 안 |
| 300만원 | 128만8천원 | 기준 안 |
| 400만원 | 198만8천원 | 기준 안 |
| 470만원 | 247만8천원 | 기준 초과 |
계산해 보면 혼자 사는 분은 월급 약 468만원까지 기준선 안이에요. 물론 재산과 다른 소득이 0일 때 얘기예요.
실제로는 집이나 국민연금이 같이 붙어요. 서울 공시가 3억 집(월 55만원), 국민연금 80만원, 월급 200만원이면 55만 + 80만 + 58만8천 = 193만8천원이라 혼자 사는 분도 기준 안이에요.
다만 국민연금이 월 52만4,550원을 넘으면 받는 금액이 깎일 수 있어요. 이건 아래 함께 보면 좋은 글에 정리해 뒀어요.
한 장 요약
부모님께 설명드릴 땐 이 한 장을 보여드리세요.

월급은 116만원을 빼고 남은 돈의 70%만 소득이에요. 가게 수입은 이런 공제가 없어요.
같은 200만원인데 왜 달라?
여기서 많이들 헷갈려요. 116만원 공제는 근로소득에만 있어요.
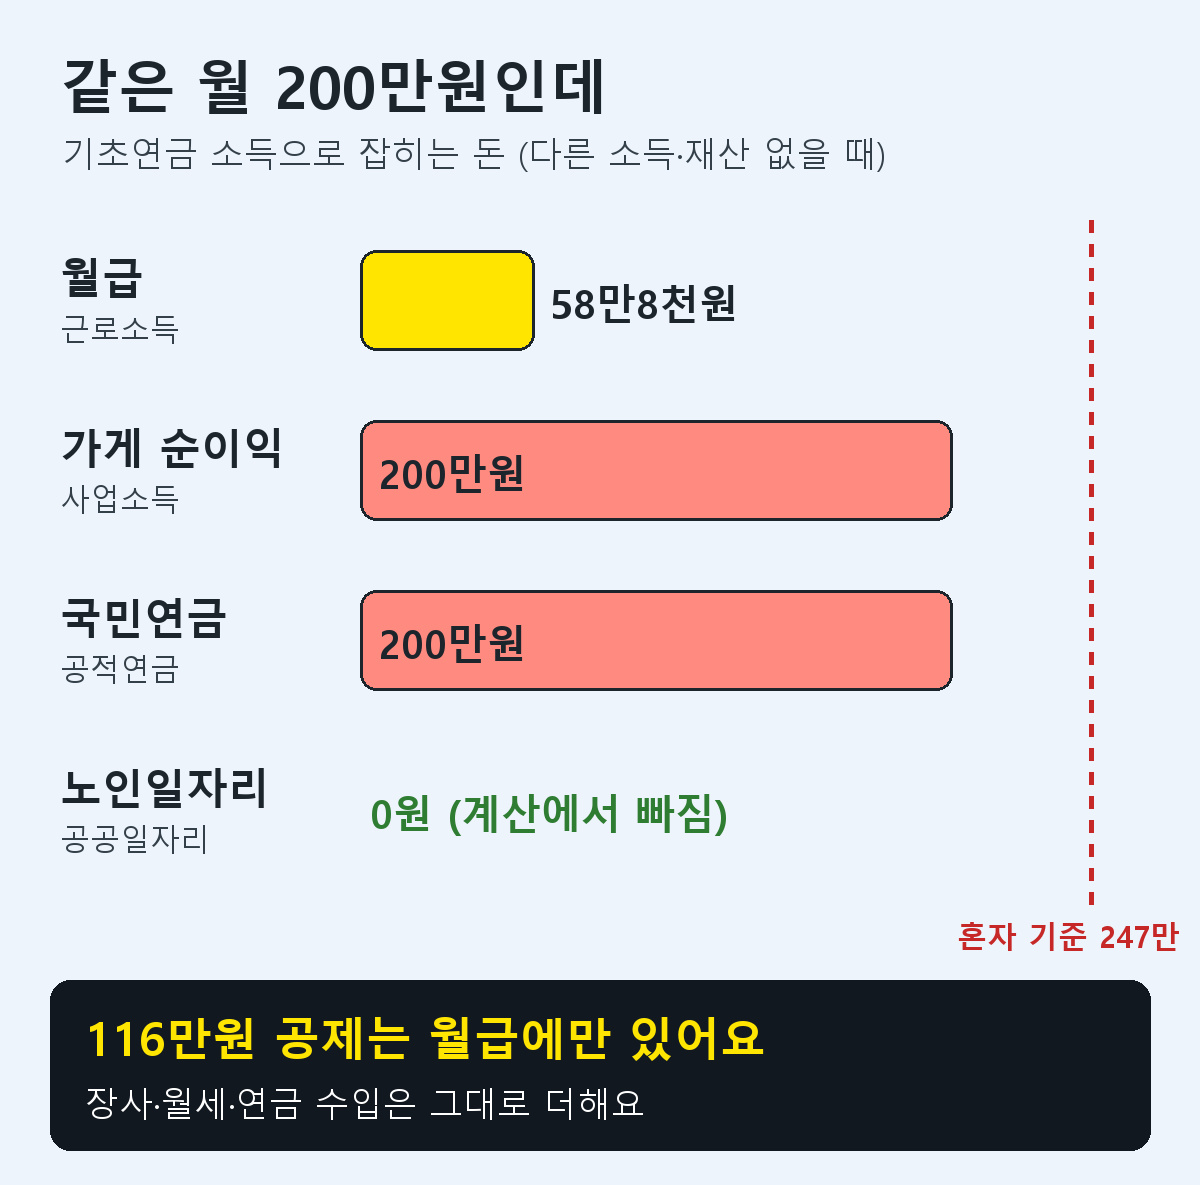
- 가게·농사 같은 사업소득, 월세 받는 임대소득: 공제 없이 그대로
- 국민연금·공무원연금 같은 공적연금: 그대로
- 예금 이자, 개인연금: 그대로
- 노인일자리(공공일자리)·일용근로·자활근로 소득: 근로소득 계산에서 빠짐
그래서 가게 순이익이 월 200만원이면 그 200만원이 다 소득으로 잡혀요. 같은 돈을 월급으로 받는 분과 141만원 넘게 차이 나요.
반대로 동네 노인일자리로 받는 활동비는 근로소득에 넣지 않아요. 이것 때문에 신청을 미룰 이유는 없어요.
부부가 둘 다 일하면?
116만원 공제는 한 사람씩 따로 받아요. 둘 다 월급을 받으면 각자 116만원을 빼고 70%를 반영해요.
복지부 예시로 보면 남편 월급 200만원과 국민연금 30만원, 아내 월급 150만원이면 소득평가액이 112만6천원이에요. 부부 기준선 395만2천원보다 한참 아래죠.
- 부부 선정기준액: 월 395만2천원
- 두 사람 소득과 재산을 합쳐서 봐요
- 둘 다 받으면 각자 금액에서 20%씩 깎여요(부부 감액)
한 분만 일하고 다른 소득·재산이 없다면 월급 약 680만원까지도 기준 안에 들어와요.
신청 전 이것만 확인
모의계산 들어가기 전에 이 숫자부터 적어 두면 5분이면 끝나요.

- 월급 명세서의 세전 금액
- 장사·월세 수입이 있으면 그 금액
- 국민연금 등 매달 받는 연금
- 집 공시가격, 예금·대출 잔액
- 복지로 모의계산 → 주민센터·국민연금공단·복지로 신청
만 65세 생일이 속한 달의 1개월 전부터 신청할 수 있어요. 지금 기준을 넘어도 수급희망 이력관리를 신청해 두면 나중에 대상이 될 때 알려줘요.
전화로 물어보려면 국민연금공단 1355, 보건복지상담센터 129예요.
함께 보면 좋은 글
집 공시가격이 신경 쓰이면 재산기준부터 보세요.
국민연금이 월 52만4,550원을 넘으면 기초연금이 깎일 수 있어요.
공무원연금을 받는 집이라면 수령 나이부터 확인하세요.
부모님 돌봄이 필요해졌다면 장기요양등급도 같이 챙기세요.
부모님 예금 이자가 1천만원을 넘으면 건강보험료도 달라져요.
자주 묻는 질문
Q. 기초연금 수급자격 계산, 월급 200만원이면 탈락인가요?
아니요. 116만원을 빼고 남은 84만원의 70%인 58만8천원만 소득으로 잡혀요. 다른 소득·재산이 크지 않으면 혼자 사는 기준 247만원보다 낮아요.
Q. 자영업 수입도 116만원을 빼주나요?
아니요. 116만원 공제와 30% 추가 공제는 근로소득에만 있어요. 사업소득·임대소득은 그대로 더해요.
Q. 노인일자리 활동비도 소득인가요?
공공일자리 소득, 일용근로소득, 자활근로소득은 근로소득 계산에서 빠져요.
Q. 부부가 둘 다 일하면 공제도 두 번인가요?
네. 116만원 공제는 사람마다 따로 적용해요. 대신 부부는 두 사람 소득·재산을 합쳐서 월 395만2천원 기준으로 봐요.
Q. 모의계산 결과대로 받나요?
모의계산은 가늠용이에요. 실제 대상 여부는 신청한 뒤 소득·재산 조사로 정해져요.
맥덕의 한마디: 일한다고 신청도 안 하는 집 많아. 월급이면 116만원 빼고 70%만이야, 계산부터 해봐.
사진: Rystheguy / CC BY-SA 4.0
답글 남기기