 맥덕의 한입 정리

한눈에 보기
✔ 기준: 이자+배당 1년 1,000만원
✔ 이하: 건보료 소득에 안 넣음
✔ 초과: 1,000만원 넘으면 전액 반영
✔ 직장: 보수 외 소득 2,000만원 넘는 부분만 추가
✔ 시기: 11~12월 고지는 작년 소득 기준
11월 고지서부터는 작년 이자가 반영되니 지금 확인해 두면 덜 놀라요.
1. 1,000만원 기준, 넘으면 왜 전액일까
건보료 규칙은 이자와 배당을 합친 금융소득이 1년 1,000만원 이하면 아예 더하지 않아요. 1,000만원을 넘으면 넘은 부분이 아니라 전부를 소득으로 넣어요.
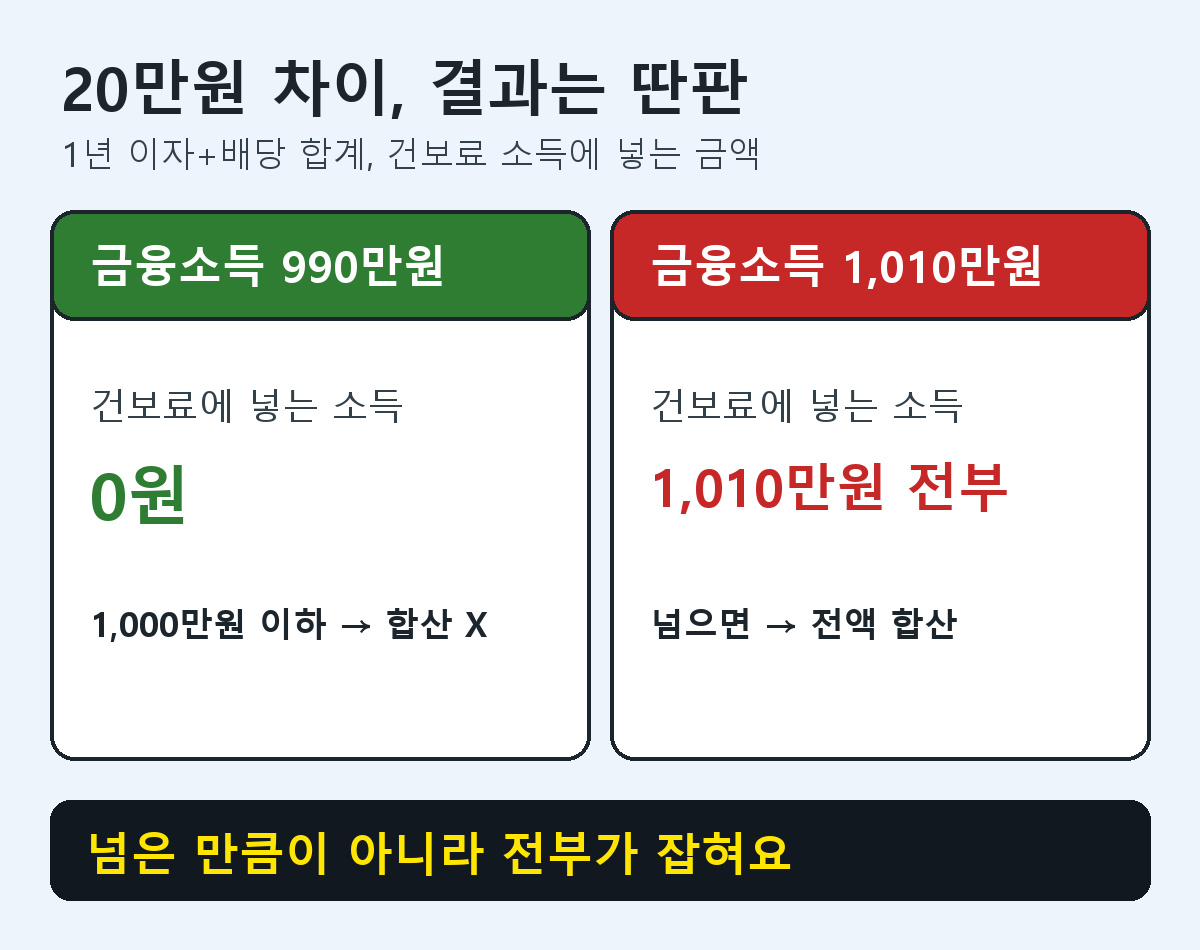
| 1년 금융소득 | 건보료 소득에 넣는 금액 | 이유 |
|---|---|---|
| 990만원 | 0원 | 1,000만원 이하라 합산 안 함 |
| 1,010만원 | 1,010만원 | 넘으면 이자·배당 전액 합산 |
이자만이 아니라 주식·펀드 배당도 같이 더해요. 여러 은행에 나눠 맡겨도 사람 기준으로 합쳐서 봐요.
2. 지역가입자·직장가입자·피부양자, 기준이 달라요
같은 이자라도 내가 어떤 가입자인지에 따라 결과가 달라요. 부모님이 자녀 밑 피부양자라면 특히 먼저 봐야 해요.
| 구분 | 기준 | 넘으면 |
|---|---|---|
| 지역가입자 | 금융소득 1,000만원 | 전액이 소득보험료에 반영 |
| 직장가입자 | 보수 외 소득 2,000만원 | 넘는 부분에 보험료 추가 |
| 피부양자 | 소득 합계 2,000만원 | 재산과 상관없이 탈락 |
| 피부양자(재산과표 5억4천만원 초과~9억원) | 소득 합계 1,000만원 | 탈락 |
- 지역가입자는 1,000만원만 넘어도 이자 전액이 보험료 계산에 들어가요.
- 직장가입자는 월급 말고 다른 소득이 2,000만원을 넘어야 추가 보험료가 붙어요.
- 피부양자는 금융소득 1,000만원을 넘으면 그 금액 전부가 소득 합계에 들어가요.
3. 직장가입자 추가 보험료 계산
직장가입자는 보수 외 소득이 2,000만원을 넘을 때만 계산해요. 식은 (보수 외 소득 – 2,000만원) ÷ 12 × 7.19%예요.
| 1년 이자(다른 소득 없음) | 2,000만원 넘는 금액 | 월 추가 건보료 |
|---|---|---|
| 2,500만원 | 500만원 | 500만원÷12×7.19% = 약 3만원 |
| 3,000만원 | 1,000만원 | 1,000만원÷12×7.19% = 약 6만원 |
이 보험료는 회사가 반을 내 주지 않고 본인이 전부 내요. 장기요양보험료도 따로 붙어요.
4. 언제부터 오르나: 11월 고지서가 바뀌어요
건보료는 소득 자료를 늦게 반영해요. 1~10월은 전전년도, 11~12월은 전년도 소득으로 계산해요.

- 2026년 1~10월 고지서: 2024년 이자·배당 기준
- 2026년 11~12월 고지서: 2025년 이자·배당 기준
- 작년에 예금 만기가 몰렸다면 11월 고지서부터 달라질 수 있어요.
피부양자도 같은 자료로 다시 따져요. 기준을 넘으면 공단이 확인한 뒤 지역가입자로 바뀌어요.
5. 미리 확인하고 대비하는 방법
- 국세청 홈택스나 은행 앱에서 작년 이자·배당 합계를 확인해요.
- 가족 중 피부양자가 있다면 그 사람 금융소득부터 따로 더해 봐요.
- 만기에 이자를 한 번에 받는 예금은 받는 해에 이자가 몰리니 만기 연도를 나눠 봐요.
- 비과세 소득은 건보료 소득에서 빠져요. 가입 조건이 맞는 비과세 상품인지 은행에 물어봐요.
- 국민건강보험공단 홈페이지나 앱에서 내 보험료와 자격을 조회해요.
이미 피부양자에서 빠졌다면 가까운 공단 지사에 어떤 소득 자료로 계산했는지 물어볼 수 있어요.

6. 함께 보면 좋은 글
부모님 병원비를 내고 있다면 연말정산 의료비 공제부터 챙겨 두세요.
예전에 더 낸 세금은 경정청구로 5년 안에 돌려받을 수 있어요.
연말 전에 세액공제를 하나 더 챙기려면 고향사랑기부제도 볼 만해요.
부모님 입원비 부담이 크면 간호간병통합서비스 병원을 찾아보세요.
보험료 고지서를 받고 궁금한 점은 공단 고객센터에 먼저 물어보세요.
자주 묻는 질문
Q. 1,000만원은 세금 떼기 전 이자인가요?
네, 은행이 이자소득세를 떼기 전 이자소득 금액으로 봐요. 통장에 들어온 금액보다 커요.
Q. 배당도 같이 더하나요?
더해요. 이자와 배당을 합친 금액이 1,000만원 이하인지로 판단해요.
Q. 11월에 보험료가 갑자기 오른 이유는요?
11~12월은 전년도 소득 자료로 다시 계산해서 그래요. 작년 이자가 많았다면 이때 반영돼요.
Q. 비과세 이자도 들어가나요?
아니요. 소득세법상 비과세 소득은 건보료 소득에서 빠져요.
Q. 부모님 이자가 1,200만원이면 피부양자에서 빠지나요?
다른 소득과 합쳐 2,000만원 이하이고 재산세 과세표준이 5억4천만원 이하면 유지돼요. 5억4천만원 초과~9억원이면 빠져요.
맥덕의 한마디: 이자 990만원이랑 1,010만원은 20만원 차이인데 건보료 계산은 하늘과 땅이야. 만기 몰리는 해부터 체크해.
사진: Shixart1985 / CC BY 2.0
답글 남기기