
한눈에 보기
✔ 주당 배당금: 보통주 4,601원 · 우선주 4,601원
✔ 배당금 총액: 약 30조 30억 원(우선주 약 3조 6917억 원)
✔ 시가배당률: 보통주 1.7% · 우선주 2.2%
✔ 배당기준일 / 지급 예정일: 2026년 9월 30일 / 2026년 11월 27일
✔ 원천징수: 배당소득세 14% + 지방소득세 1.4% = 15.4%
삼성전자가 2026년 10월 29일 이사회에서 3분기 분기배당을 결의했습니다. 아래 표는 공시 숫자로 보유 주식 수별 세전·세후 금액과 확인할 기준선을 계산한 자료입니다.
공시 핵심 내용
| 항목 | 내용 |
|---|---|
| 결의일 | 2026년 10월 29일 이사회 |
| 배당 종류 | 분기배당(현금) |
| 1주당 배당금 | 보통주 4,601원, 우선주 4,601원(차등배당 없음) |
| 배당금 총액 | 30조 30억 원 규모 |
| 시가배당률 | 보통주 1.7%, 우선주 2.2% |
| 배당기준일 | 2026년 9월 30일 |
| 지급 예정일 | 2026년 11월 27일 |
| 직전 분기 비교 | 2분기 1주당 374원 → 약 12.3배 |
지급은 별도 신청 없이 기준일 당시 주식을 보유한 증권 계좌로 이뤄집니다.
보유 주식 수별 배당금 계산표
세전 금액은 보유 주식 수 × 4,601원입니다. 세후 금액은 배당소득세 14%와 지방소득세 1.4%를 단순히 적용한 추정치이며 증권사 단수 처리에 따라 몇십 원 차이가 날 수 있습니다.
| 보유 주식 | 세전 배당금 | 세후 입금액(15.4% 공제, 약) |
|---|---|---|
| 10주 | 46,010원 | 38,930원 |
| 50주 | 230,050원 | 194,630원 |
| 100주 | 460,100원 | 389,250원 |
| 300주 | 1,380,300원 | 1,167,740원 |
| 500주 | 2,300,500원 | 1,946,230원 |
| 1,000주 | 4,601,000원 | 3,892,450원 |
| 2,174주 | 10,002,574원 | 8,462,184원 |
| 4,347주 | 20,000,547원 | 16,920,477원 |

보통주와 우선주의 주당 배당금이 같으므로 두 종목을 합산한 주식 수로 계산해도 됩니다.
수령 자격 판단 기준
| 매수·보유 시점 | 3분기 배당 |
|---|---|
| 9월 28일까지 매수, 9월 30일 보유 | 지급 대상 |
| 9월 28일까지 매수 후 9월 29일 이후 매도 | 지급 대상(권리 확정 후 매도) |
| 9월 29일(배당락일) 이후 매수 | 지급 대상 아님 |
| 10월 이후 신규 매수 | 지급 대상 아님, 다음 기준일 공지 확인 |

국내 주식은 매수일로부터 2영업일 뒤 결제되므로 기준일 2영업일 전까지 매수해야 주주명부에 오릅니다.
세금·건강보험료 기준선 점검
| 기준 | 이번 배당만으로 넘는 보유량 | 확인할 것 |
|---|---|---|
| 금융소득 연 1천만 원 | 2,174주 초과 | 지역가입자·피부양자 건강보험료 반영 여부 |
| 금융소득 연 2천만 원 | 4,347주 초과 | 금융소득종합과세 대상 여부(5월 종합소득세 신고) |
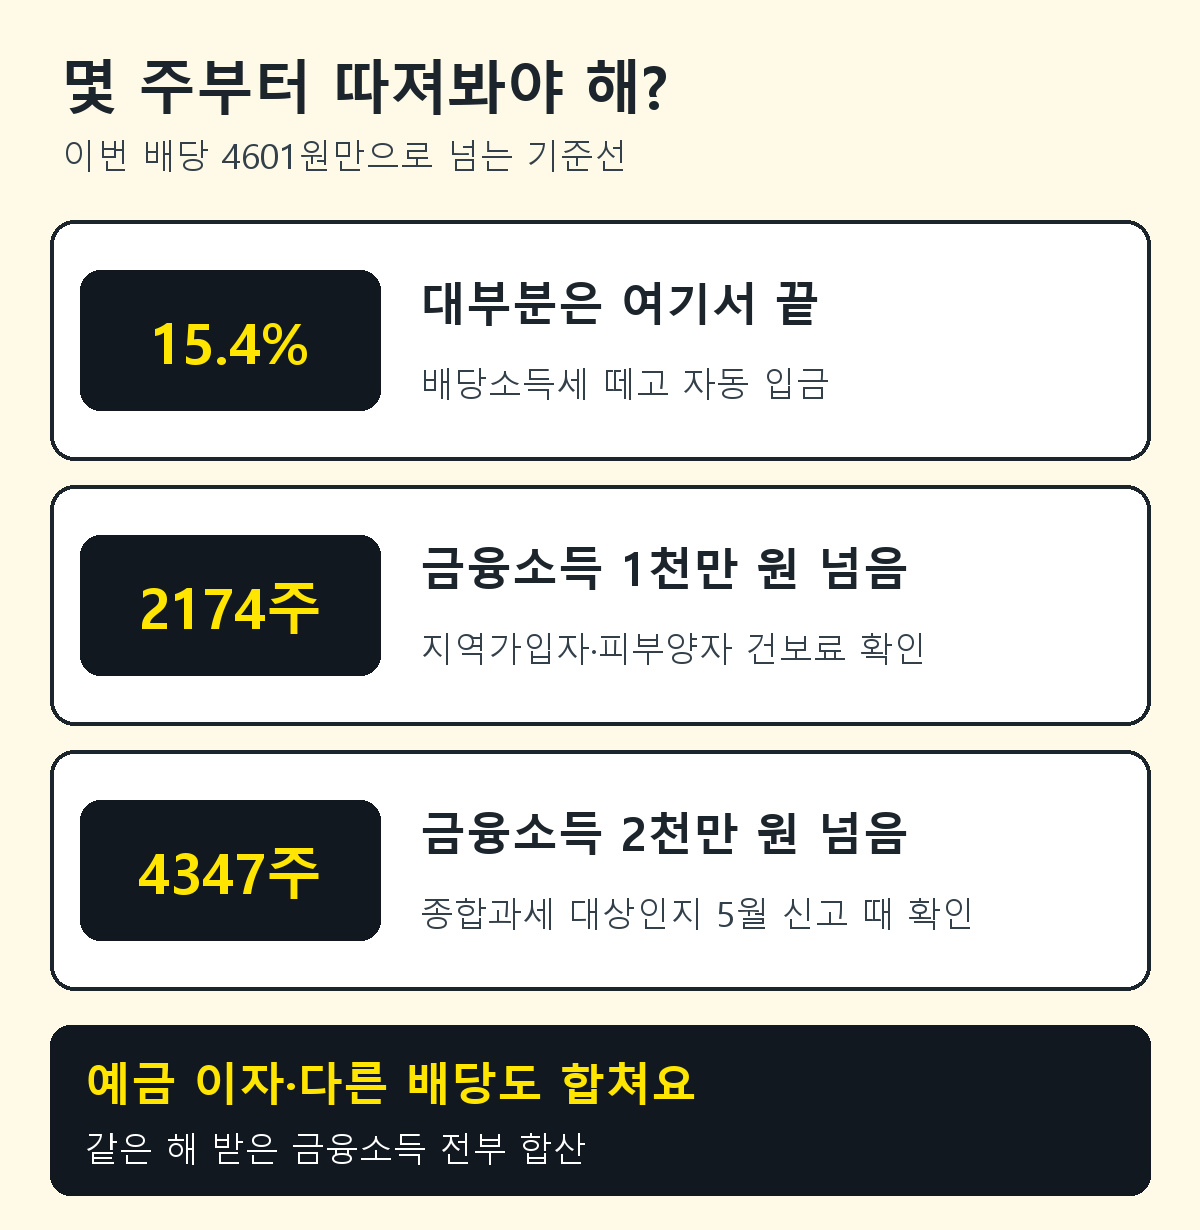
금융소득은 같은 해의 예금 이자와 다른 종목 배당을 모두 합산합니다. 삼성전자 2분기·4분기 배당도 지급 연도 기준으로 합쳐 계산해야 합니다.
보통주와 우선주 비교
| 구분 | 보통주(005930) | 우선주(005935) |
|---|---|---|
| 1주당 배당금 | 4,601원 | 4,601원 |
| 시가배당률 | 1.7% | 2.2% |
| 배당금 총액 | 약 26조 3천억 원 | 약 3조 6917억 원 |

배당금은 같고 주가가 낮은 우선주의 시가배당률이 더 높습니다. 회사는 자사주 매입·소각 때 우선주 매입 비중을 적극 검토하겠다고 밝혔습니다.
향후 일정과 관련 자료
- 2026년 11월 27일: 3분기 배당금 지급
- 2027년 1월 말: 이사회에서 남은 주주환원 55조~75조 원 규모와 방식(배당, 자사주 매입·소각) 확정
- 다음 배당기준일: 삼성전자 IR 전자공고에서 분기별로 안내
같은 반도체 업종의 SK하이닉스는 배당기준일이 11월 30일로 아직 남아 있습니다.
자주 묻는 질문
Q. 세후 금액이 계산표와 몇십 원 다른 이유는 무엇인가요?
원천징수 세액의 끝수 처리 방식에 따라 증권사 입금액이 단순 15.4% 계산값과 소폭 다를 수 있습니다. 이 표는 10원 미만을 버리는 방식으로 계산했습니다.
Q. ISA나 연금저축 계좌에서 보유한 경우는 어떻게 되나요?
배당금은 해당 계좌로 입금됩니다. ISA는 계좌 안에서 비과세 한도와 분리과세가 적용되고, 연금저축은 인출할 때까지 과세가 미뤄져 일반 계좌의 15.4% 원천징수와 처리 방식이 다릅니다.
Q. 금융소득종합과세는 언제 신고하나요?
연간 금융소득이 2천만 원을 넘은 해의 다음 해 5월 종합소득세 신고 기간에 신고합니다. 2026년 11월 지급분은 2027년 5월 신고분에 포함됩니다.
Q. 4분기 배당은 언제 정해지나요?
삼성전자는 2027년 1월 말 이사회에서 남은 주주환원 규모와 실행 방안을 확정해 발표할 계획이라고 밝혔습니다.
정리: 기준일 보유 여부, 보유 주식 수별 세후 금액, 금융소득 기준선 세 가지만 확인하면 이번 배당 점검은 끝납니다.
사진: 사진: Grzegorz Sokol / CC BY 3.0 / CC BY 3.0