
한눈에 보기
✔ 발표: 한국은행, 2026년 10월 29일 「2026년 9월 금융기관 가중평균금리」
✔ 주담대(신규취급액): 연 4.88%, 전월 대비 +0.22%p, 2012년 4월(4.94%) 이후 최고
✔ 고정형 / 변동형: 5.11% / 4.76%, 각각 +0.23%p
✔ 가계대출 전체: 4.96%(전월 4.76%)
✔ 저축성수신금리: 3.45%(전월 3.21%)
한국은행이 2026년 10월 29일 발표한 「2026년 9월 금융기관 가중평균금리」에 따르면 예금은행 신규취급액 기준 주택담보대출 금리는 연 4.88%, 고정형은 5.11%로 통계 편제(2013년 1월) 이후 처음 5%를 넘었습니다. 아래는 이 금리를 대출금액별 월 상환액으로 환산한 표와 대출자 점검 항목입니다.
9월 금리 핵심 수치
| 구분(예금은행 신규취급액) | 2026년 9월 | 8월 대비 |
|---|---|---|
| 주택담보대출 | 4.88% | +0.22%p(8월 4.66%) |
| 주담대 고정형 | 5.11% | +0.23%p(8월 4.88%) |
| 주담대 변동형 | 4.76% | +0.23%p(8월 4.53%) |
| 전세자금대출 | 4.57% | +0.22%p(8월 4.35%) |
| 일반신용대출 | 6.49% | +0.16%p(8월 6.33%) |
| 가계대출 전체 | 4.96% | +0.20%p(8월 4.76%) |
| 저축성수신금리 | 3.45% | +0.24%p(8월 3.21%) |

신규취급액 기준 금리는 해당 월에 새로 취급된 대출의 가중평균입니다. 기존 대출의 금리는 약정 조건(고정 기간, 변동 주기)에 따라 따로 움직입니다.
대출금액별 월 상환액표(30년 원리금균등)
| 대출금액 | 9월 평균 4.88% | 9월 고정형 5.11% |
|---|---|---|
| 1억원 | 529,512원 | 543,564원 |
| 2억원 | 1,059,024원 | 1,087,129원 |
| 3억원 | 1,588,535원 | 1,630,693원 |
| 4억원 | 2,118,047원 | 2,174,258원 |
| 5억원 | 2,647,559원 | 2,717,822원 |
| 대출금액 | 8월 평균 4.66% | 9월 변동형 4.76% |
|---|---|---|
| 1억원 | 516,236원 | 522,250원 |
| 2억원 | 1,032,473원 | 1,044,501원 |
| 3억원 | 1,548,709원 | 1,566,751원 |
| 4억원 | 2,064,945원 | 2,089,001원 |
| 5억원 | 2,581,182원 | 2,611,251원 |

계산 조건: 만기 30년(360개월), 거치기간 없음, 원리금균등상환, 금리 고정 가정. 원 미만은 반올림했습니다.
금리 변화에 따른 부담 차이(3억원 기준)
| 비교 | 월 상환액 차이 | 연간 차이 |
|---|---|---|
| 8월 평균 4.66% → 9월 평균 4.88% | +39,826원 | +477,912원 |
| 9월 변동형 4.76% vs 고정형 5.11% | 63,942원 | 767,304원 |
| 2025년 10월 고정형 3.97% → 9월 고정형 5.11% | +203,631원 | +2,443,572원 |
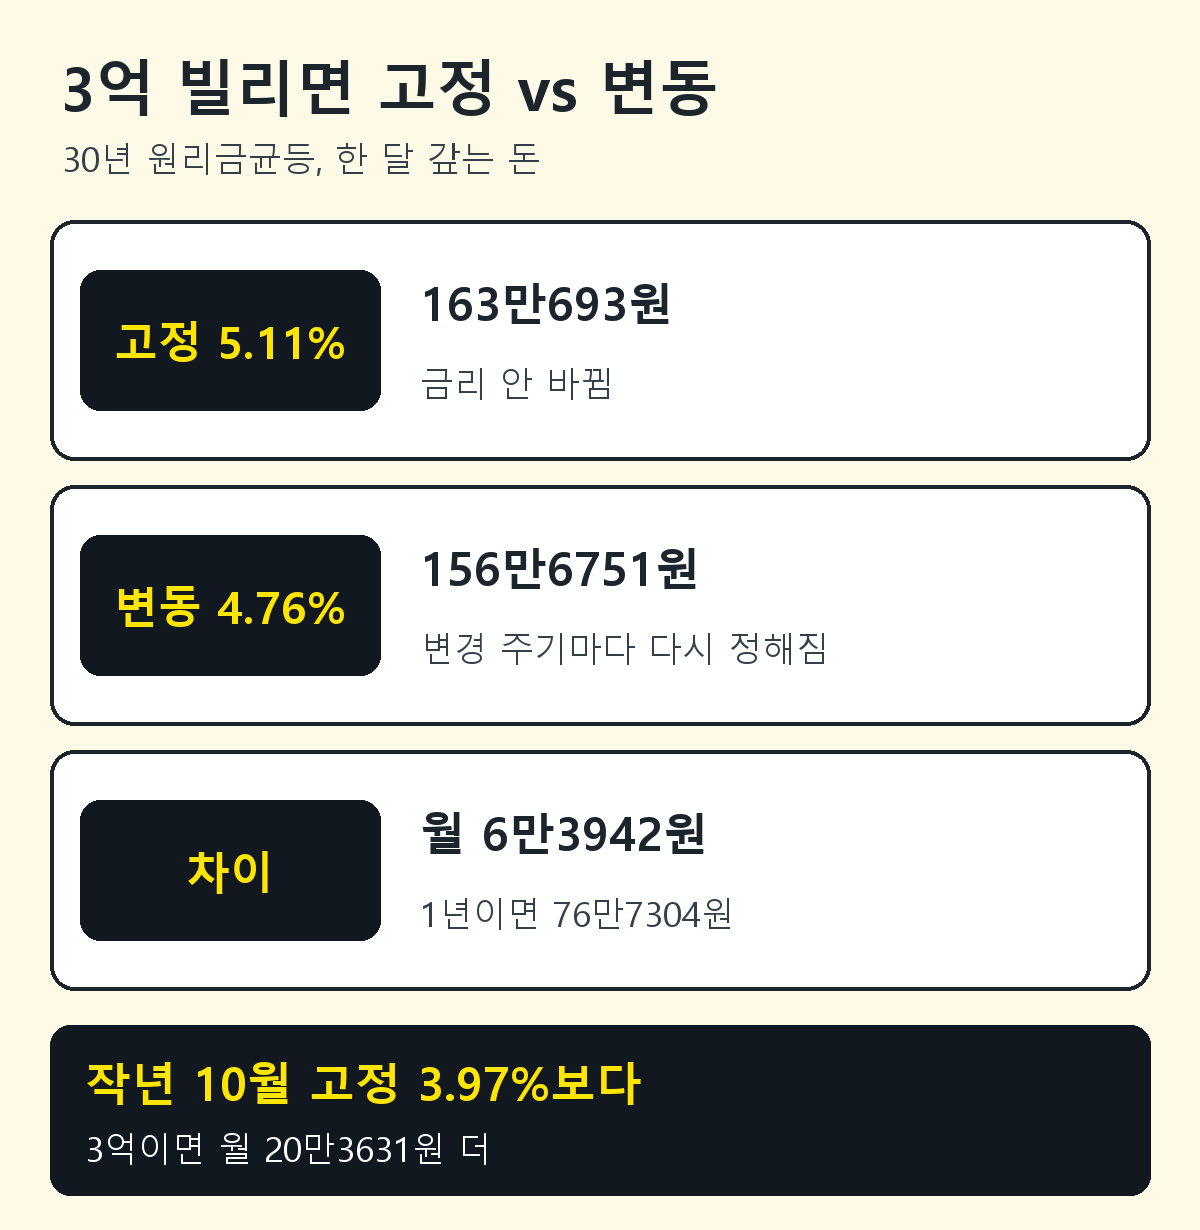
30년 총이자는 4.88% 기준 약 2억7,187만원, 5.11% 기준 약 2억8,705만원으로 금리 0.23%p 차이가 만기까지 약 1,518만원의 차이를 만듭니다.
여유자금: 예금 vs 일부 상환
| 1,000만원 활용 | 1년 효과(단순 계산) | 비고 |
|---|---|---|
| 예금(9월 저축성수신 평균 3.45%) | 세후 이자 291,870원 | 이자소득세 15.4% 차감 |
| 주담대 4.88% 일부 상환 | 이자 절감 약 488,000원 | 중도상환수수료 차감 전 |

중도상환수수료, 비상자금 필요 여부, 대출 약정의 상환 조건을 함께 확인해야 합니다. 비상자금까지 모두 상환에 쓰는 것은 권하지 않습니다.
대출자 점검 체크리스트
- 현재 적용 금리, 금리 유형(고정·변동·혼합), 다음 금리 변경일 확인
- 소득 증가·승진·신용점수 상승 시 금리인하요구권 신청(은행 앱·영업점)
- 대출 갈아타기 전 중도상환수수료와 부대비용 확인
- 고정금리 잔여 기간이 남아 있고 금리가 낮다면 유지가 유리한지 비교
- 생애최초·저소득·신혼 등 해당 시 정책 대출(디딤돌·보금자리론) 대상 확인
은행별 주담대 금리 비교(금융감독원 금융상품한눈에) →
은행연합회 소비자포털에서는 은행별 가계대출 금리와 금리인하요구권 운영 실적을 확인할 수 있습니다.
정책 대출 대상 여부는 정책 대출 모음 페이지에서 조건별로 찾을 수 있습니다.
자주 묻는 질문
Q. 가중평균금리와 내가 받는 대출금리는 같은가요?
아닙니다. 가중평균금리는 해당 월에 은행이 신규 취급한 대출 금리를 금액 비중으로 평균한 값입니다. 개별 금리는 신용도, 담보, 우대 조건에 따라 다릅니다.
Q. 월 상환액표는 어떤 조건으로 계산했나요?
만기 30년, 거치기간 없음, 원리금균등상환, 금리 고정을 가정했습니다. 원금균등상환이나 만기 40년, 거치기간이 있으면 월 상환액이 달라집니다.
Q. 고정형이 변동형보다 높은데도 고정형을 고르는 이유는 무엇인가요?
고정형은 정해진 기간 동안 금리가 바뀌지 않아 향후 금리 상승 위험을 피할 수 있습니다. 9월 기준 3억원이면 고정형이 월 63,942원 더 들지만 금리 변동 위험이 없습니다.
Q. 대출 갈아타기 전에 확인할 비용은 무엇인가요?
기존 대출의 중도상환수수료, 새 대출의 부대비용(인지세, 근저당 설정 관련 비용 등)을 합산해 금리 차이로 줄어드는 이자보다 작은지 비교해야 합니다.
정리: 9월 평균 금리 4.88%를 적용하면 3억원 30년 대출의 월 상환액은 1,588,535원입니다. 본인의 실제 적용 금리와 다음 금리 변경일을 먼저 확인하고, 금리인하요구권과 갈아타기 비교를 순서대로 검토하는 것이 좋습니다.